


เปิดร้านอาหาร ความกังวลของเจ้าของร้านไม่ได้มีแค่เรื่องกำไรขาดทุนเท่านั้น แต่รวมไปถึงปัจจัยเสี่ยงต่าง ๆ โดยเฉพาะลูกค้าของร้าน เพราะเป็นเรื่องของร่างกายและอนามัย เจ้าของร้านอาหารหลายคนคงเคยกังวลกับสถานการณ์ลูกค้าทานอาหารในร้านแล้วท้องเสีย อาหารเป็นพิษ นอกจากเรื่องโทรกลับมาต่อว่าร้าน ยังมีเรื่องค่าใช้จ่ายในการรักษาพยาบาลและเยียวยา แล้วแบบนี้ร้านต้องรับผิดชอบแค่ไหน หากร้านเราทำประกันภัยร้านค้าเอาไว้ ประกันที่ทำช่วยอะไรได้บ้าง
บทความนี้ นินนินจะพาเจ้าของร้านอาหารทุกคนไปทำความเข้าใจว่า กรณีลูกค้าท้องเสียหลังจากกินอาหารที่ร้านเรา ร้านต้องรับผิดชอบตามกฎหมายอย่างไร และความคุ้มครองความรับผิดต่อบุคคลภายนอกในประกันภัยร้านอาหารจะช่วยดูแลส่วนนี้ได้แค่ไหนครับ
ลูกค้าท้องเสีย ร้านอาหารต้องรับผิดชอบไหม?
ตามกฎหมายไทยมี พระราชบัญญัติความรับผิดต่อความเสียหายที่เกิดขึ้นจากสินค้าที่ไม่ปลอดภัย พ.ศ. 2551 ซึ่งครอบคลุมถึงอาหารด้วย เพราะอาหารถือเป็น “สินค้า” ตามความหมายของกฎหมายฉบับนี้ครับ
พูดง่าย ๆ คือถ้าลูกค้าท้องเสียหลังทานอาหารในร้าน แล้วสามารถแสดงหลักฐานเชื่อมโยงได้โดยมีความเห็นชอบตามดุลยพินิจของเจ้าหน้าที่ที่เกี่ยวข้อง ร้านอาหารก็ต้องรับผิดชอบตามกฎหมายครับ
ค่าเสียหายที่ร้านอาจต้องจ่าย กรณีลูกค้าท้องเสีย
หากเกิดกรณีนี้ขึ้นจริง ค่าเสียหายลูกค้าท้องเสียหรือค่าเสียหายลูกค้าอาหารเป็นพิษที่ร้านอาจต้องรับผิดชอบ มีได้หลายส่วนดังนี้ (เงื่อนไขมีความแตกต่างในแต่ละกรมธรรม์)
- ค่ารักษาพยาบาล: ค่าใช้จ่ายในการรักษาอาการเจ็บป่วยหรืออุบัติเหตุดังกล่าวที่สถานพยาบาล
- ค่าขาดประโยชน์จากการทำงาน: กรณีอุบัติเหตุรุนแรงจนเกิดการบาดเจ็บสาหัส ลูกค้าต้องหยุดทำงานเพื่อรักษาตัว
- ค่าเสียหายอื่น ๆ ตามความรุนแรง: ในกรณีที่อาการรุนแรงจนกระทบสุขภาพระยะยาว อาจมีการชดเชยค่าเสียหายเพิ่มเติมได้
ประกันความรับผิดต่อบุคคลภายนอก สำหรับร้านอาหารคืออะไร?
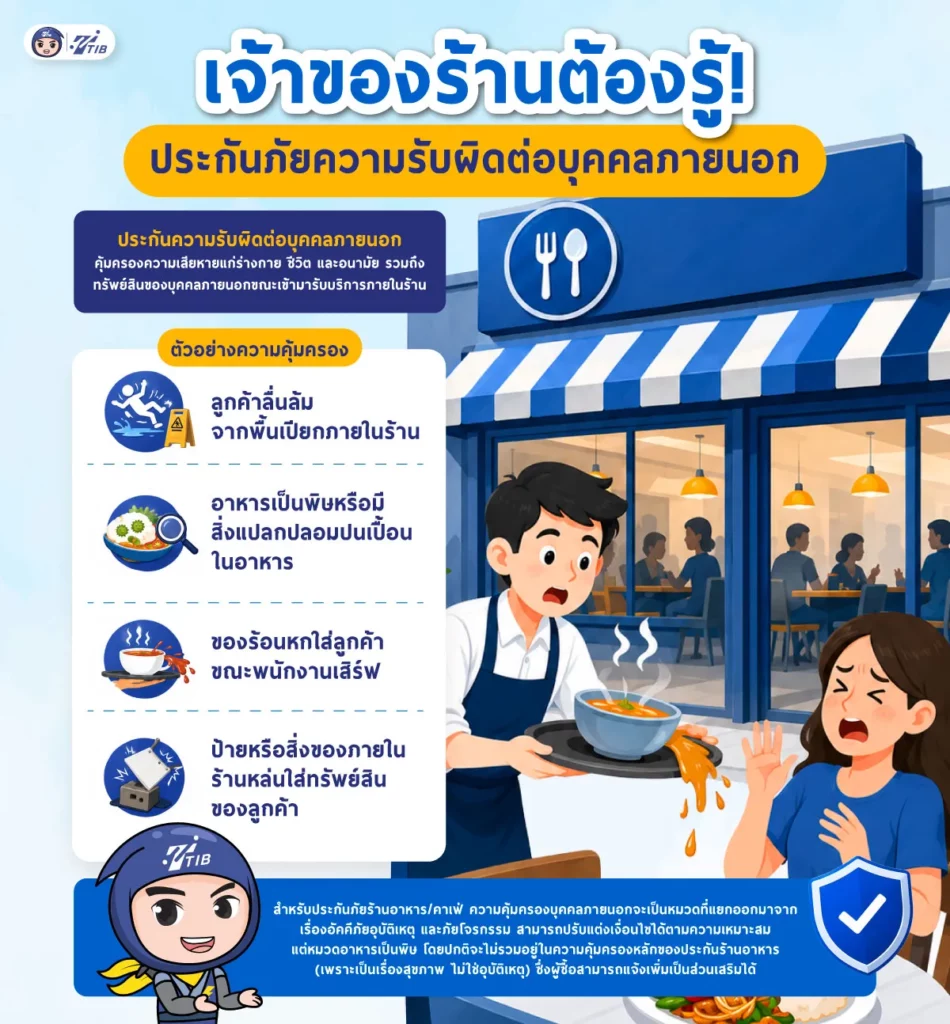
ประกันความรับผิดต่อบุคคลภายนอก คือความคุ้มครองในกรมธรรม์ที่ช่วยจ่ายค่าเสียหายแทนเจ้าของร้าน เมื่อการดำเนินธุรกิจของร้านไปก่อให้เกิดความเสียหายต่อบุคคลภายนอก ไม่ว่าจะเป็นการบาดเจ็บ เจ็บป่วย ต่อร่างกาย ชีวิต และอนามัยของบุคคลภายนอก หรือก่อให้เกิดความเสียหายต่อทรัพย์สินของบุคคลนั้น ๆ ขณะมาเข้ารับบริการของร้านครับ
สำหรับธุรกิจร้านอาหาร ความคุ้มครองส่วนนี้ครอบคลุมเหตุการณ์ที่พบได้บ่อยหลายรูปแบบ เช่น
- ลูกค้าลื่นล้มจากพื้นเปียกภายในร้าน
- ลูกค้าเกิดอาหารเป็นพิษ สิ่งแปลกปลอมปนเปื้อนในอาหาร
- ของร้อนหกใส่ลูกค้าขณะพนักงานเสิร์ฟ
- ป้ายหรือสิ่งของภายในร้านหล่นใส่ทรัพย์สินของลูกค้า
ประกันร้านอาหาร คุ้มครองลูกค้าท้องเสียไหม?
คุ้มครองครับ แต่ต้องเป็นแผนที่มีความคุ้มครองส่วน “ความรับผิดต่อบุคคลภายนอก” รวมอยู่ด้วย และเป็นส่วนของความคุ้มครองเสริมที่เราเลือกซื้อเพิ่มเติม โดยความคุ้มครองหลักของประกันภัยธุรกิจขนาดเล็ก (SME Business Insurance) ซึ่งออกแบบมาให้เลือกความคุ้มครองได้ครบวงจรตามความเสี่ยงของกิจการ จะเป็นในเรื่องของอัคคีภัย โจรกรรม และความรับผิดต่อบุคคลภายนอกในด้านอุบัติเหตุ เป็นหลัก แต่ท้องเสียเป็นอาการทางสุขภาพ ไม่ใช่อุบัติเหตุ ดังนั้นจึงเป็นความคุ้มครองแยกที่เจ้าของร้านต้องระบุให้มีความคุ้มครองเพิ่มเติมในหมวดความรับผิดต่อบุคคลภายนอกไว้ด้วย เพื่อให้ครอบคลุมกรณีลูกค้าท้องเสียหรืออาหารเป็นพิษครับ
ทำไมร้านอาหารควรมีประกันความรับผิดต่อบุคคลภายนอก?
การเปิดร้านอาหารนอกจากต้องดูแลทั้งเรื่องรสชาติ บริการ และภาพลักษณ์ของร้านแล้ว ต้องอย่าลืมบริหารความเสี่ยงเรื่องลูกค้าได้รับความเสียหายจากการใช้บริการด้วยนะครับ เป็นสิ่งที่มองข้ามไม่ได้เช่นกัน เพราะแค่เหตุการณ์เดียวก็อาจสร้างค่าใช้จ่ายก้อนใหญ่ให้ร้านได้โดยไม่รู้ตัว การมีประกันความรับผิดต่อบุคคลภายนอกติดตัวไว้จึงเป็นอีกหนึ่งเครื่องมือบริหารความเสี่ยงที่ช่วยให้เจ้าของร้านอุ่นใจมากขึ้นในการดำเนินกิจการร้านของเราครับ
สำหรับประกันภัยธุรกิจขนาดเล็ก SME Business Insurance ที่ดูแลโดย TTIB มีจุดเด่นดังนี้ครับ
- ครอบคลุมความเสี่ยงรอบด้าน: นอกจากความรับผิดต่อบุคคลภายนอกแล้ว ยังคุ้มครองทรัพย์สินของร้านจากอัคคีภัย ภัยธรรมชาติ โจรกรรม และความเสี่ยงอื่น ๆ ที่เกี่ยวข้อง ออกแบบให้ครอบคลุมในแผนเดียว
- ปรับแผนได้ตามขนาดธุรกิจ: ไม่ว่าจะเป็นร้านเล็กหรือร้านใหญ่ TTIB ช่วยออกแบบความคุ้มครองให้เหมาะกับกิจการได้
- ดูแลโดยผู้เชี่ยวชาญกว่า 20 ปี: TTIB เป็นนายหน้าประกันภัยสัญชาติญี่ปุ่น ในเครือโตโยต้า ทูโช (ไทยแลนด์) มีพันธมิตรบริษัทประกันกว่า 30 แห่ง ทั้งไทยและต่างชาติ เฟ้นหาข้อเสนอให้เปรียบเทียบและเลือกแผนที่คุ้มค่า ตรงความต้องการที่สุด
เนื่องจากเบี้ยประกันและวงเงินคุ้มครองของแผนนี้ขึ้นอยู่กับหลายปัจจัย เช่น ขนาดร้าน ประเภทธุรกิจ และความเสี่ยงเฉพาะของแต่ละกิจการ นินนินแนะนำให้ปรึกษาผู้เชี่ยวชาญจาก TTIB โดยตรงเลยครับ
คำถามที่พบบ่อย (FAQs) เกี่ยวกับลูกค้าท้องเสีย
ประกันภัยร้านอาหารคุ้มครองอาหารเป็นพิษไหม?
คุ้มครองได้ครับ แต่ต้องเลือกแผนที่มีความคุ้มครองความรับผิดต่อบุคคลภายนอกที่รวมเรื่องอาหารเป็นพิษรวมอยู่ด้วย เนื่องจากความคุ้มครองหลักจะเป็นอัคคีภัย โจรกรรมและอุบัติเหตุ แต่อาหารท้องเสียหรืออาหารเป็นพิษจะเป็นเรื่องทางสุขภาพ ดังนั้นจึงเป็นส่วนเสริมของกรมธรรม์ครับ ดังนั้น หากแผนที่ทำไว้ไม่มีความคุ้มครองส่วนนี้ ก็จะไม่ครอบคลุมค่าเสียหายในกรณีอาหารเป็นพิษนี้ครับ
กินข้าวแล้วท้องเสียรุนแรงอยากแจ้งร้าน ทำอย่างไร?
กรณีที่เรามั่นใจว่าอาการท้องเสียหรืออาหารเป็นพิษดังกล่าวเกิดจากการกินอาหารจากร้านที่เราไปเข้ารับบริการ เราสามารถแจ้งร้านอาหารได้ครับ เพื่อให้ได้รับการชดเชยตามความเหมาะสม โดยแสดงหลักฐานความเชื่อมโยงเหตุการณ์ ระยะเวลาที่รับประทานอาหารและช่วงเวลาที่แสดงอาการ ที่สำคัญ ต้องมีใบรับรองแพทย์ว่าเราได้รับผลกระทบจากการเข้ารับบริการจริง ๆ และควรอยู่ในระยะเวลาที่สมเหตุสมผล เพราะทางประกันภัยเองก็มีหน้าที่ต้องสืบค้นและพิสูจน์ทราบให้ได้ว่าเหตุการณ์ดังกล่าวเกิดขึ้นจริงและผู้เสียหายได้รับผลกระทบจากร้านอาหารดังกล่าวจริง ๆ ครับ
สรุป
ลูกค้าท้องเสียหลังทานอาหารในร้าน เป็นเรื่องที่มีโอกาสเกิดขึ้นได้สูงและปัจจุบันมีประกันภัยที่ให้ความคุ้มครองครอบคลุมเรื่องนี้แล้วครับ เพราะร้านมีโอกาสต้องรับผิดชอบค่าเสียหายตามกฎหมายจริง การมีประกันภัยธุรกิจที่ครอบคลุมความรับผิดต่อบุคคลภายนอกที่ครอบคลุมเรื่องอาหารเป็นพิษ จะช่วยแบ่งเบาภาระและบรรเทาความเสียหายแก่ผู้ได้รับผลกระทบตรงนี้ได้มาก ทั้งด้านค่าใช้จ่ายต่าง ๆ ที่เกี่ยวข้องและความอุ่นใจในการทำธุรกิจ
สำหรับเจ้าของร้านอาหารที่มีข้อสงสัยเพิ่มเติมเกี่ยวกับประกันภัยธุรกิจ หรืออยากให้ช่วยออกแบบแผนที่เหมาะกับร้าน ทักมาหานินนินและทีมงาน TTIB ได้เลยนะครับ พร้อมดูแลและให้คำแนะนำโดยไม่มีค่าใช้จ่ายครับ
- Facebook page: TT Insurance Broker
- Line official: @TTIB
- หมายเลขโทรศัพท์: 02-248-4848 (จันทร์-ศุกร์ 08.30 – 17.00 น.)