

ใกล้เข้าช่วงปลายปีแล้วครับ ไตรมาสสุดท้ายของปีเป็นช่วงที่หลายคนเริ่มทบทวนแผนลดหย่อนภาษีของตัวเองเพื่อการวางแผนทางการเงิน และสำหรับใครที่กำลังมองหาแผนประกันลดหย่อนภาษีปี 2569 บทความนี้นินนินได้รวบรวมข้อมูลสำคัญมาให้แล้ว ไม่ว่าจะเป็นประเภทประกันที่ใช้สิทธิได้ ไปจนถึงเงื่อนไข และแนวทางเลือกซื้อให้เหมาะสมกับความต้องการ จะมีอะไรน่าสนใจบ้างมาดูกันเลยครับ
ค่าลดหย่อนภาษีเงินได้คืออะไร?
ค่าลดหย่อนภาษีเงินได้ คือสิทธิที่กรมสรรพากรอนุญาตให้ผู้เสียภาษีนำค่าใช้จ่ายบางประเภทมาหักออกจากเงินได้สุทธิ ก่อนคำนวณภาษีที่ต้องจ่ายจริง ยิ่งมีรายการลดหย่อนเยอะ ฐานภาษีที่ต้องเสียก็จะยิ่งลดลง ซึ่งรายการลดหย่อนภาษีสามารถแบ่งออกเป็น 5 กลุ่มหลัก ดังนี้
- กองทุนลดหย่อนภาษี เช่น กองทุน RMF, Thai ESG, Thai ESGX
- ประกันชีวิตและประกันสุขภาพ เช่น ประกันชีวิตที่กรมธรรม์ 10 ปีขึ้นไป, ประกันสุขภาพ, ประกันบำนาญ
- ดอกเบี้ยเงินกู้ที่อยู่อาศัย เช่น ดอกเบี้ยกู้ซื้อบ้าน, ดอกเบี้ยกู้ซื้อคอนโด
- ประกันสังคม ลดหย่อนสูงสุดได้ 9,000 บาทต่อปี
- ครอบครัว เช่น ค่าลดหย่อนส่วนตัว, คู่สมรส, บุตร, บิดามารดา
โดยประกันลดหย่อนภาษีเองถือเป็นหนึ่งในกลุ่มที่คนวางแผนภาษีเลือกใช้มากที่สุด เพราะนอกจากลดภาษีได้แล้ว ยังได้ความคุ้มครองติดตัวไปด้วยครับ
ประกันแต่ละแบบลดหย่อนภาษีได้เท่าไหร่?
ประกันลดหย่อนภาษีแบ่งตามประเภทของกรมธรรม์ โดยประกันชีวิตทั่วไปลดหย่อนได้สูงสุด 100,000 บาท ประกันชีวิตแบบบำนาญลดหย่อนเพิ่มได้อีกสูงสุด 200,000 บาท และประกันสุขภาพลดหย่อนได้สูงสุด 25,000 บาท (เมื่อรวมกับประกันชีวิตทั่วไปต้องไม่เกิน 100,000 บาท) ตามหลักเกณฑ์ของกรมสรรพากร ลองมาดูข้อมูลที่นินนินสรุปรายละเอียดแต่ละแบบมาให้กันครับ
ประกันชีวิตลดหย่อนภาษีได้เท่าไหร่?
ในหมวดนี้สามารถใช้สิทธิลดหย่อนด้วยประกันชีวิตได้ตามที่จ่ายจริง สูงสุดไม่เกิน 100,000 บาทต่อปี ตามเงื่อนไขของกรมสรรพากร โดยมีเงื่อนไขดังนี้ครับ
- ระยะเวลาคุ้มครอง: กรมธรรม์ต้องมีระยะเวลาคุ้มครองตั้งแต่ 10 ปีขึ้นไป
- บริษัทประกัน: ต้องทำกับบริษัทประกันชีวิตที่ประกอบกิจการในประเทศไทยเท่านั้น
- เงินคืนระหว่างสัญญา: หากกรมธรรม์มีการจ่ายเงินคืนระหว่างสัญญา เงินคืนนั้นต้องไม่เกิน 20% ของเบี้ยประกันรายปี มิเช่นนั้นจะผิดเงื่อนไขและหมดสิทธิ์นำไปลดหย่อน
- สิทธิ์ที่ใช้ได้: ใช้ได้เฉพาะกรมธรรม์ของตัวเองเท่านั้น เบี้ยประกันชีวิตของบุตรหรือบิดามารดานำมาลดหย่อนแทนกันไม่ได้ครับ
ลดหย่อนด้วยประกันชีวิตแบบบำนาญได้เท่าไหร่?
ประกันชีวิตแบบบำนาญลดหย่อนภาษีได้เพิ่มอีกสูงสุด 200,000 บาทต่อปี นอกเหนือจากวงเงินประกันชีวิตทั่วไป โดยมีหลักเกณฑ์ดังนี้
- วงเงินและวิธีคำนวณ: คำนวณในอัตรา 15% ของเงินได้พึงประเมิน แต่ไม่เกิน 200,000 บาท
- วงเงินรวมสูงสุด: เมื่อรวมกับกองทุนเพื่อการเกษียณอื่นๆ เช่น กองทุนสำรองเลี้ยงชีพ กบข. หรือ RMF แล้ว ต้องไม่เกิน 500,000 บาท ในปีภาษีเดียวกัน
- ระยะเวลาคุ้มครอง: กรมธรรม์ต้องมีระยะเวลาตั้งแต่ 10 ปีขึ้นไป
- การจ่ายผลประโยชน์: ต้องจ่ายผลประโยชน์เป็นงวดสม่ำเสมอ และเริ่มจ่ายบำนาญเมื่อผู้เอาประกันมีอายุตั้งแต่ 55 ปี ไปจนถึง 85 ปี (หรือมากกว่าตามเงื่อนไขกรมธรรม์) ครับ
ประกันสุขภาพลดหย่อนได้เท่าไหร่?
ประกันสุขภาพลดหย่อนภาษีได้ตามที่จ่ายจริง สูงสุดไม่เกิน 25,000 บาทต่อปี และเมื่อรวมกับประกันชีวิตทั่วไปแล้วต้องไม่เกิน 100,000 บาท โดยมีหลักเกณฑ์ดังนี้
- วงเงินรวมสูงสุด: เมื่อรวมกับเบี้ยประกันชีวิตทั่วไป ต้องไม่เกิน 100,000 บาทต่อปี
- ความคุ้มครองที่เข้าเกณฑ์: การรักษาพยาบาลจากการเจ็บป่วยหรือบาดเจ็บ, การทุพพลภาพ, การสูญเสียอวัยวะ, โรคร้ายแรง และการดูแลระยะยาว
- ประกันสุขภาพของบิดามารดา: สามารถนำมาลดหย่อนภาษีได้ตามจริงสูงสุดไม่เกิน 15,000 บาทต่อปี
- สิทธิ์ที่ใช้ได้: ใช้ได้เฉพาะกรมธรรม์ของตัวเองเท่านั้น เบี้ยประกันสุขภาพที่จ่ายให้บุตรนำมาลดหย่อนไม่ได้
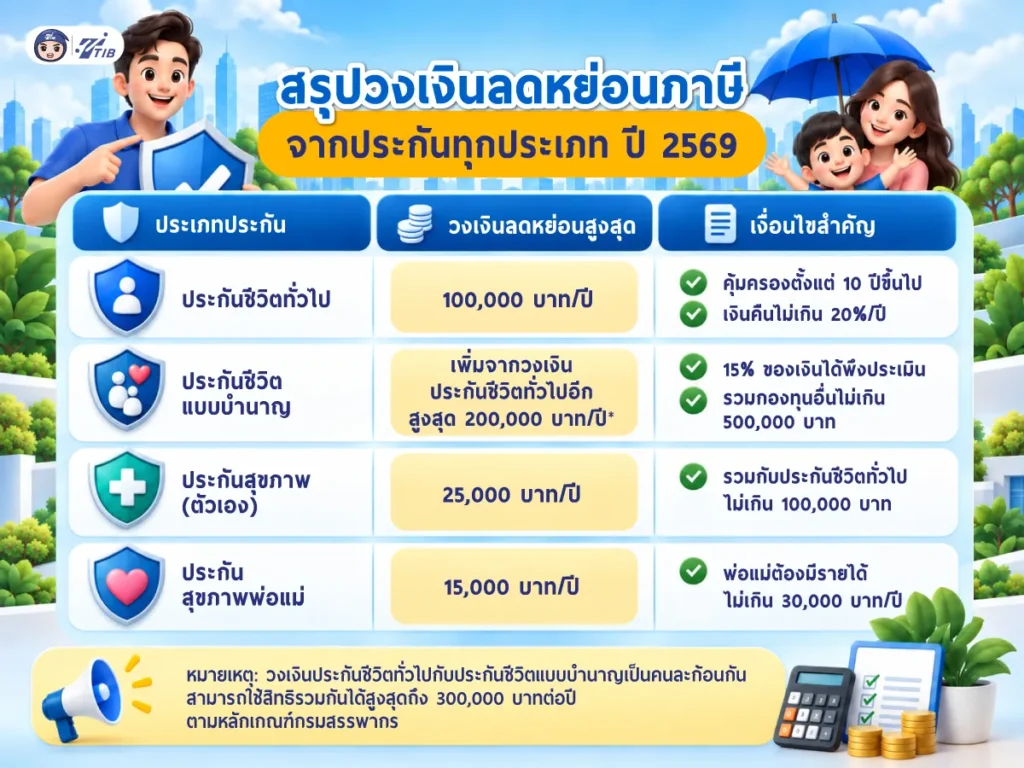
สรุปวงเงินลดหย่อนภาษีจากประกันทุกประเภท ปี 2569
| ประเภทประกัน | วงเงินลดหย่อนสูงสุด | เงื่อนไขสำคัญ |
| ประกันชีวิตทั่วไป | 100,000 บาท/ปี | คุ้มครองตั้งแต่ 10 ปีขึ้นไป, เงินคืนไม่เกิน 20%/ปี |
| ประกันชีวิตแบบบำนาญ | เพิ่มจากวงเงินประกันชีวิตทั่วไปอีก สูงสุด 200,000 บาท/ปี* | 15% ของเงินได้พึงประเมิน, รวมกองทุนอื่นไม่เกิน 500,000 บาท |
| ประกันสุขภาพ (ตัวเอง) | 25,000 บาท/ปี | รวมกับประกันชีวิตทั่วไปไม่เกิน 100,000 บาท |
| ประกันสุขภาพพ่อแม่ | 15,000 บาท/ปี | พ่อแม่ต้องมีรายได้ไม่เกิน 30,000 บาท/ปี |
*หมายเหตุ: วงเงินประกันชีวิตทั่วไปกับประกันชีวิตแบบบำนาญเป็นคนละก้อนกัน สามารถใช้สิทธิรวมกันได้สูงสุด 300,000 บาทต่อปี ตามหลักเกณฑ์กรมสรรพากร
วางแผนซื้อประกันลดหย่อนภาษีปี 2569 ให้คุ้มค่า
เบี้ยประกันจะช่วยลดหย่อนภาษีได้เท่าไหร่ ไม่ได้ขึ้นอยู่กับวงเงินเพียงอย่างเดียว แต่ขึ้นอยู่กับฐานภาษีของแต่ละคนด้วย ยิ่งเงินได้สุทธิอยู่ในขั้นภาษีที่สูง เบี้ยประกันที่นำไปลดหย่อนก็ยิ่งประหยัดภาษีได้มากขึ้นตามไปด้วยครับ
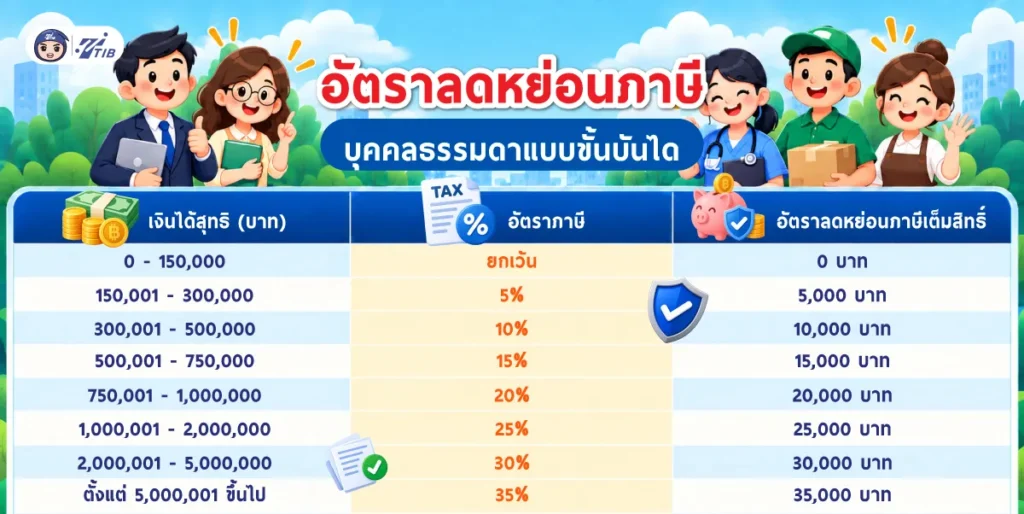
อัตราลดหย่อนภาษีบุคคลธรรมดาแบบขั้นบันได
| เงินได้สุทธิ (บาท) | อัตราภาษี | อัตราลดหย่อนภาษีเต็มสิทธิ์ |
| 0 – 150,000 | ยกเว้น | 0 บาท |
| 150,001 – 300,000 | 5% | 5,000 บาท |
| 300,001 – 500,000 | 10% | 10,000 บาท |
| 500,001 – 750,000 | 15% | 15,000 บาท |
| 750,001 – 1,000,000 | 20% | 20,000 บาท |
| 1,000,001 – 2,000,000 | 25% | 25,000 บาท |
| 2,000,001 – 5,000,000 | 30% | 30,000 บาท |
| ตั้งแต่ 5,000,001 ขึ้นไป | 35% | 35,000 บาท |
ตัวอย่างการคำนวณ
สมมติคุณมีเงินได้สุทธิ 900,000 บาทต่อปี จะจัดอยู่ในฐานภาษี 20%
หากซื้อประกันชีวิตและใช้สิทธิลดหย่อนเต็มวงเงิน 100,000 บาท
จะประหยัดภาษีได้ 20,000 บาท ในปีนั้นทันที
ข้อควรระวังในการวางแผนลดหย่อนภาษี
- อย่าซื้อเกินความจำเป็นแค่เพื่อลดภาษี เบี้ยประกันที่จ่ายเป็นเงินจริงทุกปี ควรเลือกความคุ้มครองที่จำเป็นต่อชีวิตจริงก่อน แล้วค่อยดูสิทธิลดหย่อนเป็นผลพลอยได้
- คนฐานภาษีต่ำ (ไม่เกิน 150,000 บาท) อาจไม่ได้ประโยชน์จากการลดหย่อนภาษีเลย เพราะได้รับยกเว้นภาษีอยู่แล้ว ควรเน้นที่ความคุ้มครองเป็นหลักมากกว่าสิทธิลดหย่อน
- คนที่มีฐานภาษีสูง (ตั้งแต่ 20% ขึ้นไป) มักคุ้มค่าที่จะใช้สิทธิให้เต็มวงเงินลดหย่อน เพราะประหยัดภาษีได้ในสัดส่วนสูงครับ
อยากซื้อประกันลดหย่อนภาษีปี 2569 ต้องทำอย่างไร?
การใช้สิทธิลดหย่อนภาษีจากประกัน ต้องจ่ายเบี้ยภายในปีภาษีนั้น ๆ และมีหลักฐานรับรองจากบริษัทประกันให้ครบถ้วน โดยในระหว่างขั้นตอนการซื้อประกันนั้น ทางบริษัทประกันจะมีให้เลือกแจ้งความประสงค์นำส่งภาษีหรือการยินยอมให้บริษัทประกันภัยนำส่งข้อมูลการชำระเบี้ยประกันให้แก่ กรมสรรพากร (Tax Consent) ซึ่งมีวัตถุประสงค์เพื่อให้ระบบเชื่อมโยงข้อมูลไปใช้ในการลดหย่อนภาษีเงินได้บุคคลธรรมดาแบบอัตโนมัติ
ซื้อประกันลดหย่อนภาษี 2569 ได้ถึงเมื่อไหร่?
ผู้ที่ต้องการสิทธิลดหย่อนภาษีจากประกัน ต้องจ่ายเบี้ยประกันภายในวันที่ 31 ธันวาคม ของปีภาษีนั้น จึงจะนำมาใช้สิทธิลดหย่อนได้
เช่น หากต้องการใช้สิทธิสำหรับการยื่นภาษีปี 2570 (ปีภาษี 2569) ต้องจ่ายเบี้ยให้เสร็จสิ้นภายในวันที่ 31 ธันวาคม 2569 หากจ่ายเบี้ยข้ามปีจะนับสิทธิ์ในปีที่จ่ายจริง (ปี 2570) เท่านั้น
เอกสารที่ต้องเตรียมเมื่อต้องการใช้สิทธิประกัน ลดหย่อนภาษี
- หนังสือรับรองการชำระเบี้ยประกันภัย ออกโดยบริษัทประกันที่ทำสัญญาไว้ โดยต้องระบุชื่อ-นามสกุล และเลขประจำตัวประชาชนของผู้เอาประกันภัยให้ชัดเจน
- แยกยอดเบี้ยให้ชัดเจน กรณีกรมธรรม์มีความคุ้มครองอื่นเพิ่มเติม เช่น สัญญาเพิ่มเติมสุขภาพ ต้องให้บริษัทประกันแยกจำนวนเบี้ยประกันชีวิตกับเบี้ยความคุ้มครองเพิ่มเติมออกจากกัน มิเช่นนั้นจะใช้เป็นหลักฐานลดหย่อนไม่ได้
- เก็บหลักฐานไว้เผื่อตรวจสอบ แม้จะยื่นภาษีออนไลน์โดยไม่ต้องแนบเอกสาร แต่กรมสรรพากรมีสิทธิ์ที่จะเรียกตรวจสอบย้อนหลังได้ ดังนั้นควรเก็บเอกสารให้พร้อม เผื่อมีเรียกตรวจสอบเพิ่มเติมครับ
อยากซื้อประกันลดหย่อนภาษี ปรึกษา TTIB ได้เลย!
สำหรับใครที่มองหาประกันสุขภาพโรคมะเร็ง ที่สามารถเลือกทุนประกันได้สูงสุดถึง 1 ล้านบาท และมีเบี้ยอัตราคงที่ตลอดอายุสัญญา และสามารถใช้สิทธิลดหย่อนภาษีได้ตามเงื่อนไขของกรมสรรพากร ทีทีไอบีขอแนะนำประกันโรคมะเร็งสุดเอ็กซ์คลูซีฟ TTIB Cancer Care Shield ทีทีไอบี แคนเซอร์ แคร์ชีลด์ (รับประกันภัยโดย บมจ. ไทยไพบูลย์ประกันภัย) ทุนประกันเริ่มต้นที่ 200,000 บาท จ่ายเบี้ยเริ่มต้น 1,040 บาทต่อปี เลือกทุนประกันสูงสุดถึง 1 ล้านบาท และสามารถนำไปลดหย่อนภาษีหมวดประกันสุขภาพได้ตามเงื่อนไขกรมสรรพากร
นอกจากจะเป็นการวางแผนด้านการลดหย่อนภาษีแล้ว ยังได้ความอุ่นใจ วางแผนจัดการบริหารความเสี่ยงด้านค่ารักษาพยาบาลเป็นเงินก้อนเมื่อตรวจพบโรคมะเร็ง ตรวจเจอระยะไหน ก็รับเงินก้อน เจอ จ่าย เต็มทุน ทุกระยะ (ยกเว้นโรคมะเร็งผิวหนัง รับผลประโยชน์ 30% ของทุนประกัน) แถมอัตราเบี้ยยังคงที่ตลอดอายุสัญญา เริ่มเท่าไร จ่ายเท่านั้น ต่ออายุได้จนถึง 70 ปี ช่วยให้คุณเตรียมความพร้อมด้านการเงิน และเข้าถึงการรักษาได้อย่างต่อเนื่อง ช่วยแบ่งเบาความกังวลเรื่องค่าใช้จ่ายครับ
ใครที่กำลังมองหาตัวช่วยสำหรับสิทธิลดหย่อนภาษีและบริหารจัดการความเสี่ยงด้านค่าใช้จ่ายในการรักษาพยาบาลโรคมะเร็ง นินนินแนะนำ ประกันโรคมะเร็งจาก TTIB ทีทีไอบี แคนเซอร์ แคร์ชีลด์ รับประกันภัยโดย บมจ. ไทยไพบูลย์ประกันภัย เป็นหนึ่งในตัวเลือกที่น่าสนใจมากครับ
- เจอ จ่าย รับเงินก้อนเต็มทุนทันที: เมื่อตรวจพบทุกโรคมะเร็งในทุกระยะ ช่วยให้คุณมีเงินก้อนสำรองพร้อมใช้โดยไม่ต้องรอเบิก วงเงินคุ้มครองสูงสุด 1 ล้านบาท (ยกเว้นโรคมะเร็งผิวหนัง รับผลประโยชน์ 30% ของทุนประกัน)
- ไม่ต้องตรวจสุขภาพ: แต่ผู้สมัครต้องตอบคำถามสุขภาพ 1 ข้อ ตามความเป็นจริง ด้วยหลักสุจริตใจอย่างยิ่ง (เงื่อนไขเป็นไปตามที่บริษัทฯ กำหนด)
- เบี้ยประกันคงที่ ไม่เพิ่มตามอายุ: ช่วยวางแผนทั้งการบริหารความเสี่ยง การลดหย่อนภาษีและค่าใช้จ่ายด้านเตรียมความพร้อมทางสุขภาพ รู้ค่าใช้จ่ายล่วงหน้าชัดเจนในแต่ละปี
- คุ้มครองต่อเนื่องยาวนาน: สามารถต่ออายุสัญญาได้สูงสุดถึงอายุ 70 ปี รับความอุ่นใจ วางแผนสุขภาพในระยะยาว
คำถามที่พบบ่อยเกี่ยวกับประกันลดหย่อนภาษี (FAQ)
เบี้ยประกันชีวิต ลดหย่อนภาษีได้สูงสุดเท่าไหร่?
เบี้ยประกันชีวิตสามารถลดหย่อนภาษีได้ตามที่จ่ายจริง สูงสุดไม่เกิน 100,000 บาทต่อปี สำหรับประกันชีวิตแบบทั่วไป (ที่มีระยะเวลาคุ้มครองตั้งแต่ 10 ปีขึ้นไป)
แต่หากมีการทำประกันชีวิตแบบบำนาญเพิ่มเติม จะสามารถนำมาใช้สิทธิลดหย่อนภาษีเพิ่มได้อีกสูงสุด ไม่เกิน 200,000 บาทต่อปี (คำนวณในอัตราไม่เกิน 15% ของเงินได้พึงประเมินที่ต้องเสียภาษี)
ประกันกลุ่ม ลดหย่อนภาษีได้ไหม?
ไม่ได้ครับ ประกันกลุ่มอย่าง ประกันสุขภาพหรือประกันอุบัติเหตุกองกลางที่บริษัทหรือนายจ้างทำไว้ให้พนักงาน ไม่สามารถนำมาใช้ลดหย่อนภาษีเงินได้บุคคลธรรมดาได้ รวมทั้งประกันวินาศภัยอื่น ๆ ด้วยเช่นกัน
เบี้ยประกันชีวิตของบุตรลดหย่อนภาษีได้ไหม?
ไม่ได้ครับ เบี้ยประกันชีวิตของบุตรไม่สามารถลดหย่อนภาษีในนามของผู้ปกครองได้ เนื่องจากกฎหมายกรมสรรพากรกำหนดไว้ชัดเจนว่า เบี้ยประกันชีวิตที่จะนำมาลดหย่อนได้ต้องเป็นกรมธรรม์ของผู้มีเงินได้เองเท่านั้น
สรุป
การเลือกซื้อประกันชีวิตหรือประกันสุขภาพเพื่อวางแผนการลดหย่อนภาษีปี 2569 ไม่เพียงแต่ช่วยให้คุณบริหารสิทธิ์ลดหย่อนเงินภาษีได้ในฐานะผู้มีเงินได้อย่างคุ้มค่าตามฐานภาษีของตัวเองเท่านั้น แต่ยังเป็นเครื่องมือสำคัญในการบริหารจัดการค่าใช้จ่าย สร้างภูมิคุ้มกันความเสี่ยงทางการเงินและปกป้องความเสี่ยงในชีวิตจริงอีกด้วย สิ่งสำคัญคือควรประเมินสภาพคล่องและเลือกแบบประกันให้ตอบโจทย์ความต้องการมากที่สุดก่อนตัดสินใจจ่ายเบี้ย ทั้งประกันชีวิตและประกันสุขภาพครับ
สำหรับใครที่กำลังมองหาแผนประกันสุขภาพ ประกันโรคมะเร็ง เพื่อเตรียมตัววางแผนลดหย่อนภาษีในช่วงไตรมาสสุดท้ายใกล้สิ้นปีแบบนี้ ทักมาหานินนินและทีม TTIB เพื่อปรึกษาฟรีได้เลยครับ
- Facebook page: TT Insurance Broker
- Line official: @TTIB
- หมายเลขโทรศัพท์: 02-248-4848 วันจันทร์-ศุกร์ (เวลาทำการ 08.30 – 17.00 น.)
 NinNin HealthBuddy ความรู้สุขภาพ