

ประกันคอนโด คือประกันอัคคีภัยสำหรับบ้านและทรัพย์สินที่ออกแบบมาสำหรับห้องชุด (คอนโด) เป็นสิ่งที่คนมีห้องชุดควรศึกษาทำความเข้าใจ และพิจารณาเพิ่มเติมนอกเหนือจากประกันอัคคีภัยของนิติบุคคลส่วนกลาง เพราะถึงแม้ว่าบางคอนโดมิเนียมอาจมีประกันส่วนกลางคอนโดที่ดูแลพื้นที่หรือทรัพย์สินของอาคาร แต่ความคุ้มครองดังกล่าวอาจไม่ได้ครอบคลุมรายละเอียดภายในห้องชุดทั้งหมด ในกรณีที่เกิดเหตุการณ์ไม่คาดฝัน เช่น ไฟไหม้ น้ำรั่ว หรือทรัพย์สินได้รับความเสียหาย นี่จึงเป็นเหตุผลที่คนมีห้องชุดหรือคอนโดควรตรวจสอบว่าคอนโดมิเนียมของเรามีประกันภัยอาคารชุดส่วนกลางหรือไม่ รวมถึงพิจารณาขอบเขตความคุ้มครองของกรมธรรม์ให้ชัดเจน
บทความนี้นินนินจะพามาดูกันครับว่าประกันคอนโด คืออะไร, ประกันคอนโด มีกี่แบบ และแต่ละแบบคุ้มครองอะไรบ้าง รวมถึงตอบคำถามสำคัญที่ว่า ถ้าทางคอนโดมิเนียมมีประกันส่วนกลางคอนโดให้แล้ว เจ้าของห้องชุดเองยังจำเป็นต้องซื้อประกันคอนโดส่วนบุคคลเพิ่มอีกหรือไม่?
ประกันคอนโด คืออะไร?
ประกันคอนโด คือ ประกันอัคคีภัยและทรัพย์สินที่เกี่ยวข้องกับอาคารชุด ซึ่งอาจครอบคลุมตัวอาคาร พื้นที่ส่วนกลาง ห้องชุด หรือทรัพย์สินภายในห้อง ขึ้นอยู่กับเงื่อนไขของผู้เอาประกัน ลักษณะทรัพย์สิน และรายละเอียดความคุ้มครองที่ระบุไว้ในกรมธรรม์
ดังนั้น คำว่า “ประกันคอนโด” จึงไม่ได้หมายถึงประกันสำหรับเจ้าของห้องเพียงอย่างเดียว แต่อาจหมายถึงประกันส่วนกลางคอนโด/ประกันภัยอาคารชุดที่นิติบุคคลจัดทำ หรือประกันภัยคอนโดส่วนบุคคลที่เจ้าของห้องเลือกซื้อเพิ่มเติม เพื่อดูแลทรัพย์สินและความเสียหายภายในห้องของตนเอง
โดยทั่วไป สิ่งที่ควรพิจารณาเกี่ยวกับประกันคอนโดมี 3 ส่วน ได้แก่
- ตัวอาคารและโครงสร้าง ขึ้นอยู่กับขอบเขตทรัพย์สินที่ระบุไว้ในกรมธรรม์
- พื้นที่ส่วนกลาง เช่น โถงทางเดิน, ลิฟต์, บันได และระบบสาธารณูปโภค
- ห้องชุดและทรัพย์สินภายในห้อง เช่น ส่วนตกแต่ง, เฟอร์นิเจอร์ Built-in, เครื่องใช้ไฟฟ้า และทรัพย์สินส่วนตัว
ประกันคอนโด มีกี่แบบ?
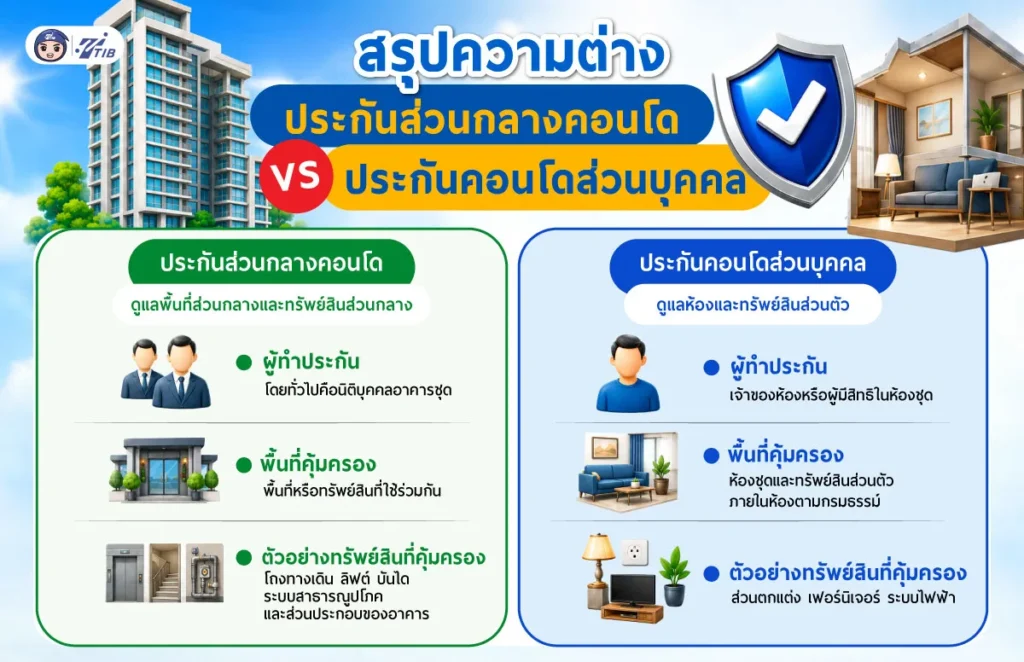
ประกันภัยคอนโดมิเนียม หรือ ประกันภัยอาคารชุด อาจหมายถึงประกันที่เกี่ยวข้องกับทั้งพื้นที่ส่วนกลางและห้องชุดส่วนบุคคลขึ้นอยู่กับเกณฑ์และเงื่อนไขที่ระบุในกรมธรรม์ หากแบ่งตามผู้เอาประกันและพื้นที่ที่ต้องการคุ้มครอง สามารถแบ่งได้เป็น 2 กลุ่มหลัก ได้แก่ ประกันส่วนกลางคอนโด และประกันคอนโดส่วนบุคคล
แต่หากแบ่งตามลักษณะความคุ้มครอง ประกันภัยอาคารชุดอาจมีความคุ้มครองที่ครอบคลุมหลายรายการ เช่น ไฟไหม้ ฟ้าผ่า ภัยเนื่องจากน้ำ โจรกรรม น้ำท่วม หรือความรับผิดต่อบุคคลภายนอก โดยบางรายการเป็นความคุ้มครองหลัก และบางรายการอาจต้องเลือกซื้อเพิ่มเติมตามแผนประกัน
1. ประกันส่วนกลางคอนโด
มักจัดหาและดูแลโดยนิติบุคคล ประกันประเภทนี้เป็นประกันที่เกี่ยวข้องกับพื้นที่หรือทรัพย์สินส่วนกลางของอาคารชุด เช่น โถงทางเดิน ลิฟต์ ระบบสาธารณูปโภค และส่วนประกอบของอาคารที่จัดไว้เพื่อการใช้ประโยชน์ร่วมกัน โดยผู้เอาประกันหรือผู้ดูแลกรมธรรม์อาจเป็นนิติบุคคลอาคารชุด
ทั้งนี้ ต้องพิจารณาจากรายละเอียดในกรมธรรม์ให้ถี่ถ้วนว่าให้ความคุ้มครองพื้นที่และทรัพย์สินส่วนใดบ้าง โดยมากมักไม่ครอบคลุมพื้นที่ภายในห้องชุดของเจ้าของร่วม
2. ประกันคอนโดส่วนบุคคล
ประกันคอนโดส่วนบุคคลเป็นประกันที่เจ้าของห้องหรือผู้มีสิทธิในห้องชุดสามารถเลือกทำเพิ่มเติมได้ เพื่อคุ้มครองห้องชุด ส่วนตกแต่ง เฟอร์นิเจอร์ เครื่องใช้ไฟฟ้า และทรัพย์สินภายในห้องตามเงื่อนไขที่กำหนด (นอกเหนือจากพื้นที่ส่วนกลางที่มีประกันคอนโดส่วนกลางครอบคลุมอยู่แล้ว) โดยสามารถเลือกความคุ้มครองเพิ่มเติมได้ในบางแผน เช่น โจรกรรม น้ำท่วม ค่าเช่าที่พักอาศัยชั่วคราวระหว่างห้องซ่อมแซม หรือความรับผิดต่อบุคคลภายนอก
ประกันคอนโดคุ้มครองอะไรบ้าง?
ประกันคอนโดสามารถแบ่งความคุ้มครองออกเป็น 2 กลุ่ม ได้แก่ ความคุ้มครองหลัก และ ความคุ้มครองเพิ่มเติม
ความคุ้มครองหลักของประกันคอนโด
ความคุ้มครองพื้นฐานมักเกี่ยวข้องกับความเสียหายจากอัคคีภัยที่เกิดขึ้นอย่างฉับพลันหรือไม่สามารถคาดการณ์ได้ โดยประกันคอนโดอาจให้ความคุ้มครองในกรณีต่อไปนี้
- ไฟไหม้ ความเสียหายที่เกิดจากเหตุเพลิงไหม้ภายในห้องชุดหรือตัวอาคาร ตามขอบเขตที่ระบุไว้ในกรมธรรม์
- ฟ้าผ่า ความเสียหายที่เกิดจากฟ้าผ่าต่อทรัพย์สินหรือส่วนประกอบของห้องชุด
- การระเบิดของถังแก๊ส ความเสียหายจากการระเบิดของถังแก๊สตามเงื่อนไขของกรมธรรม์
- ความเสียหายต่อเครื่องใช้ไฟฟ้า ในกรณีที่เครื่องใช้ไฟฟ้าอยู่ในขอบเขตทรัพย์สินที่เอาประกันและความเสียหายเกิดจากภัยที่กรมธรรม์กำหนด
- ภัยจากอากาศยาน ความเสียหายที่เกิดจากอากาศยาน
- ภัยจากยานพาหนะภายนอก ความเสียหายที่เกิดจากยานพาหนะภายนอกอาคาร
- ภัยเนื่องจากน้ำ เช่น น้ำรั่วจากระบบประปา หรือน้ำไหลเข้ามาสร้างความเสียหาย (ไม่รวมน้ำท่วม)
ซึ่งรายการดังกล่าวเป็นตัวอย่างความคุ้มครองหลักของประกันภัยที่อยู่อาศัย ไม่ได้หมายความว่าทรัพย์สินทุกประเภทจะได้รับความคุ้มครองโดยอัตโนมัติ
ดังนั้นจึงเป็นหน้าที่ของผู้เอาประกันภัย ที่จะต้องตรวจสอบว่าห้องชุด เฟอร์นิเจอร์ เครื่องใช้ไฟฟ้า และทรัพย์สินส่วนตัวได้รับการระบุไว้ในกรมธรรม์หรือไม่ หากในกรมธรรม์ไม่ได้ระบุไว้ เจ้าของห้องชุดอาจพิจารณาซื้อประกันคอนโดส่วนบุคคลเพิ่มเติมได้
ความคุ้มครองเพิ่มเติม
นอกจากความคุ้มครองหลักแล้ว บางแผนของประกันภัยที่อยู่อาศัย อาจมีความคุ้มครองเพิ่มเติมให้เลือกตามความเสี่ยงและลักษณะการใช้งานของห้องชุด (ขึ้นอยู่กับแผนและบริษัทประกันภัย) เช่น
- แผ่นดินไหว
- ลมพายุหรือลูกเห็บ
- น้ำท่วม
- ค่าเช่าที่พักอาศัยชั่วคราว กรณีห้องไม่สามารถพักอาศัยได้จากเหตุที่อยู่ในความคุ้มครอง
- ค่าดับเพลิง
- ความเสียหายจากการก่อจลาจล
- ความเสียหายต่อต้นไม้ที่ปลูกไว้เพื่อการตกแต่ง
- ความเสียหายต่อกระจก (ที่ติดตรึงเป็นส่วนหนึ่งของอาคาร)
- ความเสียหายต่อโบราณวัตถุหรือศิลปวัตถุ
- ความเสียหายจากการโจรกรรมหรือลักทรัพย์
- ความรับผิดต่อความเสียหายของบุคคลภายนอก
ตัวอย่างเช่น
- หากต้องการเลือกซื้อความคุ้มครองน้ำท่วมเพิ่มเติม ต้องตรวจสอบว่ากรมธรรม์กำหนดวงเงิน เงื่อนไขหรือพื้นที่เสี่ยงไว้อย่างไร
- หากต้องการคุ้มครองทรัพย์สินจากการโจรกรรม ควรดูว่าคุ้มครองทรัพย์สินประเภทใดบ้าง และตรวจสอบเอกสารและเงื่อนไขที่ใช้ประกอบการเคลมกับบริษัทประกันภัยแต่ละแห่ง
ดังนั้น ก่อนตัดสินใจเลือกทำประกันคอนโด ควรคำนึงถึงทรัพย์สินที่ต้องการคุ้มครอง และวงเงินประกันที่เหมาะสม พร้อมอ่านข้อยกเว้นในกรมธรรม์ให้ครบถ้วน โดยเฉพาะผู้ที่มีประกันส่วนกลางคอนโดอยู่แล้ว ควรตรวจสอบเพิ่มเติมว่าความคุ้มครองเดิม ครอบคลุมถึงห้องชุดและทรัพย์สินภายในห้องมากน้อยเพียงใด

คำถามที่พบบ่อยเกี่ยวกับประกันคอนโด (FAQ)
ถ้ามีประกันส่วนกลางแล้วต้องซื้อประกันคอนโดไหมสำหรับการคุ้มครองห้องตัวเอง?
แนะนำให้ตรวจสอบก่อนว่าประกันส่วนกลางคอนโดมิเนียมของคุณ ให้ความคุ้มครองครอบคลุมถึงทรัพย์สินส่วนตัวหรือไม่ (โดยมากมักคุ้มครองเฉพาะทรัพย์สินส่วนกลาง ไม่รวมทรัพย์สินภายในห้องชุดครับ)
หากกรมธรรม์เดิมคุ้มครองเฉพาะพื้นที่หรือทรัพย์สินส่วนกลาง เจ้าของห้องชุดอาจพิจารณาทำประกันคอนโดส่วนบุคคลเพิ่ม เพื่อความอุ่นใจหากเกิดอุบัติเหตุไม่คาดคิด
อย่างไรก็ตาม แต่ละแผนอาจให้ความคุ้มครองแตกต่างกัน ผู้ที่สนใจจึงควรตรวจสอบว่าใครเป็นผู้เอาประกัน คุ้มครองทรัพย์สินส่วนใด มีภัยอะไรอยู่ในความคุ้มครอง และมีข้อยกเว้นอะไรบ้าง
เบี้ยประกันคอนโดขึ้นอยู่กับปัจจัยอะไรบ้าง?
เบี้ยประกันคอนโดไม่ได้มีราคาเดียวกันทุกห้อง เพราะบริษัทประกันภัยอาจพิจารณาจากหลายปัจจัยร่วมกัน โดยปัจจัยสำคัญที่อาจมีผลต่อเบี้ยประกัน ได้แก่
- ทุนประกันภัย หรือมูลค่าทรัพย์สินที่ต้องการเอาประกัน
- ลักษณะของสิ่งปลูกสร้าง และประเภทของที่อยู่อาศัย
- พื้นที่ใช้สอยภายในอาคาร
- จำนวนชั้นของอาคารหรือสิ่งปลูกสร้าง
- ภัยที่เลือกให้ความคุ้มครอง
- เงื่อนไขและข้อยกเว้นของแผนประกัน
- บริษัทประกันภัยที่เลือกทำประกัน
- ระยะเวลาที่เอาประกันภัย (อาทิ เบี้ยรายปี กับเบี้ยราย 3 ปี)
ซื้อประกันคอนโดที่ไหนดี?
การเลือกซื้อประกันคอนโดควรพิจารณาจากความน่าเชื่อถือของผู้ให้บริการ ความชัดเจนของเงื่อนไข และความเหมาะสมของแผนประกันกับห้องชุดและทรัพย์สินภายในห้อง โดยควรเลือกผู้ให้บริการที่สามารถอธิบายความคุ้มครอง ข้อยกเว้น และเงื่อนไขต่าง ๆ ได้อย่างชัดเจน
อ่านเพิ่มเติม บทความ จำเป็นไหมต้องซื้อประกันภัยบ้านกับธนาคารที่กู้สินเชื่อ
เสริมความอุ่นใจให้เซฟโซน กับประกันภัยบ้านและที่อยู่อาศัย ข้อเสนอจาก TTIB
อุ่นใจแม้ภัยมา ด้วยประกันที่อยู่อาศัย จาก TTIB พร้อมเคียงข้างคุณด้วยประกันภัยที่อยู่อาศัยที่คุ้มครองอย่างครอบคลุม
- บริหารความเสี่ยงจากภัยที่ไม่คาดคิด สำหรับที่อยู่อาศัยและทรัพย์สิน อุ่นใจทุกสถานการณ์ความเสียหายที่ไม่คาดฝัน
- แบ่งเบาภาระในการฟื้นฟูห้องชุดจากความเสียหาย ไม่ต้องกังวลเรื่องค่าใช้จ่าย
- TTIB โบรกเกอร์ดีต่อใจ ช่วยคุณเปรียบเทียบ เลือกซื้อแผนที่สนใจ หรือต่ออายุประกันภัยครบในที่เดียว
สรุป
เรียกได้ว่าประกันคอนโด ส่วนบุคคลสำหรับเจ้าของห้องชุด เป็นทางเลือกที่เจ้าของห้องชุดควรศึกษา โดยเฉพาะเมื่อประกันส่วนกลางอาจมีขอบเขตดูแลเฉพาะพื้นที่หรือทรัพย์สินของอาคารเป็นหลัก การพิจารณาประกันคอนโดส่วนบุคคลจึงควรเริ่มจากการตรวจสอบกรมธรรม์เดิม ประเมินทรัพย์สินภายในห้อง และเลือกความคุ้มครองให้เหมาะกับความเสี่ยง
หากต้องการข้อมูลเพิ่มเติม ทั้งประกันภัยบ้านและที่อยู่อาศัย ไม่ว่าจะเป็นบ้านเดี่ยวหรือห้องชุดคอนโด สามารถศึกษารายละเอียดประกันภัยที่อยู่อาศัยจาก TTIB และปรึกษา TTIB โบรกเกอร์ดีต่อใจ เพื่อเปรียบเทียบแผนที่เหมาะสมกับห้องชุดและทรัพย์สินของตนเองได้เลยนะครับ
เปรียบเทียบแผนที่สนใจ ติดต่อเราได้ที่
- Facebook: TT Insurance Broker
- Line: @TTIB
- โทรศัพท์: 02-248-4848 วันจันทร์ – ศุกร์ (เวลา 08.30 – 17.00 น.)
 NinNin HealthBuddy ความรู้สุขภาพ